RIKEDOMS- TRAPPAN: SEX NIVÅER AV RIKEDOM FRÅN NICK MAGIULLIS "THE WEALTH LADDER” | DEL 1
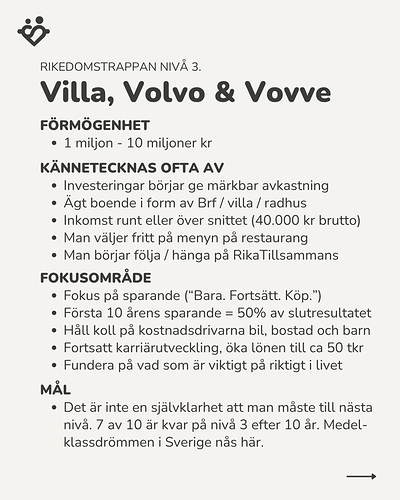
Rikedomstrappan kan liknas vid en karta för den ekonomiska resan vi är på. Den beskriver sex olika nivåer av rikedom och det som är unikt för var och en. Det som fungerar på en nivå fungerar nämligen inte på en annan. Trappan är också förklaringen till att vissa tips och råd som vi gett under åren ter sig vara motsägesfulla eller direkt dåliga. Ett bra tips på en nivå, kan vara direkt skadligt på en annan.
7 TRAPPAN: SEX € i NIVÅER AV RIKEDOM FRÅN NICK MAGIULLIS "THE WEALTH LADDER" | D
1
1080×1350 132 KB
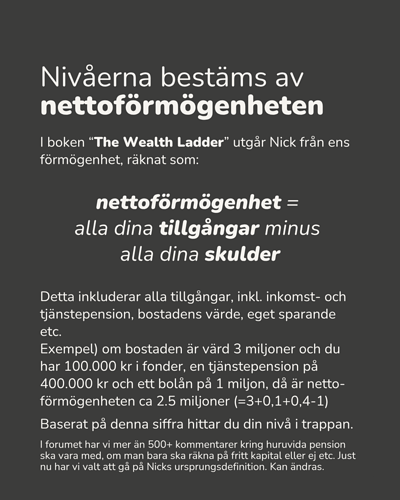
Nivåerna bestäms av nettoförmögenheten I boken "The Wealth Ladder” utgår Nick från ens förmögenhet, räknat som: nettoförmögenhet = alla dina tillgångar minus alla dina skulder Detta inkluderar alla tillgångar, inkl. inkomst- och tjänstepension, bostadens värde, eget sparande etc. Exempel) om bostaden är värd 3 miljoner och du har 100.000 kr i fonder, en tjänstepension på 400.000 kr och ett bolån på 1 miljon, då är netto- förmögenheten ca 2.5 miljoner (=3+0,1+0,4-1) Baserat på denna siffra hittar du din nivå i trappan. I forumet har vi mer än 500+ kommentarer kring huruvida pension ska vara med, om man bara ska räkna på fritt kapital eller ej etc. Just nu har vi valt att gå på Nicks ursprungsdefinition. Kan ändras.
2
1080×1350 88.8 KB
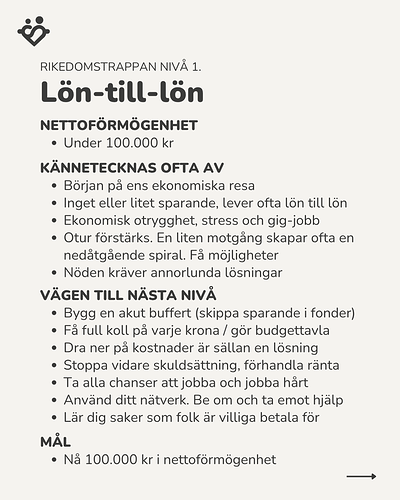
ce Några ord på vägen Få avsnitt har skapat så mycket diskussion i com- som avsnitt 420/421. Således, för att undvika missförstånd: > Värdet är att det är en karta. Man kan ta en genväg, undvika fallgropar och få empati för andra nivåer. > Ingen gillar att bli inrutad, satt i en låda eller "betygsatt". Prova se det som inspiration istället > Nej, man måste inte klättra. På nivå 3 har man vunnit spelet i alla avseenden. Högre är inte bättre > Skalan är i verkligheten mer flytande och överlappar än den består av skarpa steg > Perspektiven som förändras, dvs. progressionen mellan stegen är det väsentliga. T.ex. i nivå 1 är buffert livsviktig medan på nivå 4 är buffert överflödigt > Det är en modell vilket betyder att den inte passar i alla sammanhang (t.ex. FIRE), men den kan vara anvä
3
1080×1350 180 KB
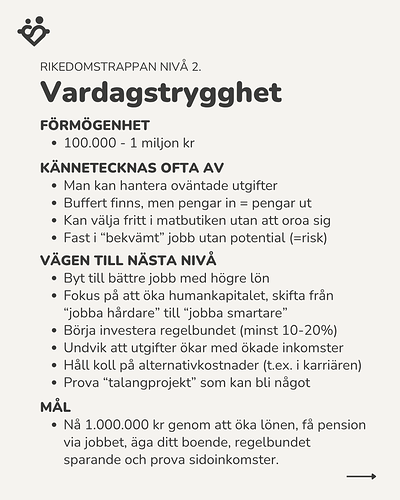
RIKEDOMSTRAPPAN NIVÅ 1. Lön-till-lön NETTOFÖRMÖGENHET + Under 100.000 kr KÄNNETECKNAS OFTA AV + Början på ens ekonomiska resa + Inget eller litet sparande, lever ofta lön till lön + Ekonomisk otrygghet, stress och gig-jobb + Otur förstärks. En liten motgång skapar ofta en nedåtgående spiral. Få möjligheter + Nöden kräver annorlunda lösningar VÄGEN TILL NÄSTA NIVÅ + Bygg en akut buffert (skippa sparande i fonder) + Få full koll på varje krona / gör budgettavla + Dra ner på kostnader är sällan en lösning + Stoppa vidare skuldsättning, förhandla ränta + Ta alla chanser att jobba och jobba hårt + Använd ditt nätverk. Be om och ta emot hjälp + Lär dig saker som folk är villiga betala för MÅL + Nå 100.000 kr i nettoförmögenhet